Leasing habitacional


¡Bienvenidos al portal de leasing habitacional!
Simula tu crédito
Simulador de crédito de vivienda y leasing habitacional
Puedes calcular el valor aproximado de las cuotas y tasa de tu crédito, elige el valor y el plazo de pago entre 5 y 20 años.
¿Qué es un leasing habitacional?
Es una alternativa de financiación con la que puedes adquirir en arrendamiento financiero, un inmueble nuevo o usado.
Existen dos tipos de leasing habitacional:
Leasing habitacional familiar
Con esta opción puedes acceder a un inmueble nuevo o usado para uso habitacional mediante un contrato de arrendamiento. Pagas un canon periódico y, al finalizar el plazo, tienes la posibilidad de comprarlo pagando un porcentaje sobre el monto total financiado, que puede oscilar entre el 1% y el 30%.
¿Cómo funciona nuestro producto?

Características
- Porcentaje de financiación: Financiación hasta el 90% del valor del inmueble, sujeto a tu perfil y a las políticas de crédito aplicables.
- Plazo: Desde 5 y hasta 20 años.
- Sistema de pago: Se establece un canon fijo en pesos.
- Tasa de interés: Fija en pesos durante la vigencia del leasing habitacional.
- Tipo de vivienda: Aplica para vivienda nueva o usada
- Trámites y garantía: La compra del activo se efectúa una vez cumplidos todos los trámites y requisitos en la aprobación, y el inmueble se escritura a nombre del Banco como garantía.
- Seguros incluidos: Tendrás seguro de vida para amparar el saldo de la deuda y seguro de incendio y terremoto para proteger el inmueble en caso de siniestro. Para garantizar la protección de tu patrimonio y cumplir con la regulación de la Superintendencia Financiera de Colombia, el Banco de Bogotá actualiza anualmente el valor asegurado de los Inmuebles financieros con crédito hipotecario o leasing habitacional.
Beneficios
- Solicitud digital: Inicia tu solicitud de leasing habitacional familiar desde cualquier lugar, de forma digital y obtén respuesta inmediata o en máximo 48 horas.
- Simulador en línea: Calcula tu cuota y gastos adicionales antes de solicitar tu leasing habitacional familiar.
- Anticipos al proveedor: En el Banco de Bogotá puede realizar pagos anticipados al proveedor cuando se pacta un pago dividido bajo un único contrato.
- Abonos a capital: Realiza pagos o abonos extraordinarios en cualquier momento sin cargos adicionales, según la ley de vivienda.
- Plan de pagos flexible: Diseñamos un plan mensual ajustado a tu presupuesto.
- Beneficios tributarios: Reduce intereses en tu declaración de renta y paga cuotas desde tu cuenta AFC.
- Consolidación de ingresos: Realiza tu solicitud junto a familiares cercanos o pareja para aumentar tu capacidad de endeudamiento.
- Tarifas especiales: Obtén tarifas especiales en estudio de títulos y avalúos en proyectos financiados y algunos no financiados.
- Vigencia de aprobación: Válida por 18 meses para vivienda nueva y 6 meses para vivienda usada.
- Cede tu contrato: Puedes ceder tu contrato en cualquier momento sin costos de escrituración.
Requisitos
- Ingresos mínimos: Desde 1.5 S.M.M.L.V. personal o familiar.
- Edad: Entre 18 y 70 años.
- Perfiles de clientes: Asalariados, pensionados, rentistas de capital e independientes formales o no formales con experiencia crediticia.
- Cuotas: La primera cuota no puede superar el 40% del ingreso familiar (aplica para NO VIS y VIS).
- Requisitos de admisión: Todos los solicitantes deben cumplir requisitos y firmar pagaré.
- Avalúo: Requerido para vivienda nueva y usada; el banco gestiona con firmas valuadoras aliadas.
- Estudio de títulos: Obligatorio para vivienda nueva y usada; el banco también gestiona este trámite.
- Aprobación: Sujeta a perfil y estudio de los solicitantes.
- Seguros Obligatorios: Mientras tu crédito esté activo, debes contar con estos seguros. Consulta la información de cada uno:
Seguro de Vida Deudor
Seguro Todo Riesgo Incendio y Terremoto
O si prefieres contratar estos seguros con otra aseguradora, puedes endosarlos. Conoce aquí los requisitos.
Documentos
Si necesitas una certificación, un extracto o un plan de pagos de tu leasing, puedes solicitarlo a través de los siguientes canales:
-
Certificaciones y extractos: Banca Móvil, Banca Virtual, Servilínea o cualquiera de nuestras oficinas.
-
Plan de pagos: Servilínea o cualquiera de nuestras oficinas.
Solo debes indicar el documento que necesitas y atenderemos tu solicitud de manera oportuna.
Ten en cuenta
- El Banco de Bogotá paga el impuesto predial según el calendario tributario y el valor se incluirá en tu siguiente canon de leasing.
-
Puedes pagarlo después, sin generar intereses adicionales.
- Si recibes la factura, envíala sin pagar a leasingbdb@bancodebogota.com.co.
-
Si el banco no obtiene la liquidación o no recibe la factura, deberás realizar el pago y enviar el comprobante al mismo correo.
Conoce más en el siguiente enlace: Impuesto predial
Certificados e impuestos
Si necesitas una certificación, un extracto o un plan de pagos de tu leasing, puedes solicitarlo a través de los siguientes canales:
-
Certificaciones y extractos: Banca Móvil, Banca Virtual, Servilínea o cualquiera de nuestras oficinas.
-
Plan de pagos: Servilínea o cualquiera de nuestras oficinas.
Solo debes indicar el documento que necesitas y atenderemos tu solicitud de manera oportuna.
Ten en cuenta
- El Banco de Bogotá paga el impuesto predial según el calendario tributario y el valor se incluirá en tu siguiente canon de leasing.
-
Puedes pagarlo después, sin generar intereses adicionales.
- Si recibes la factura, envíala sin pagar a leasingbdb@bancodebogota.com.co.
-
Si el banco no obtiene la liquidación o no recibe la factura, deberás realizar el pago y enviar el comprobante al mismo correo.
Conoce más en el siguiente enlace: Impuesto predial
Ajustes del crédito
Si deseas modificar las condiciones de tu Leasing Habitacional, como el plazo o la modalidad, acércate a cualquiera de nuestras oficinas para radicar tu solicitud.
Si requieres otro tipo de modificación, también puedes comunicarte con nuestra Servilínea. En cualquiera de estos canales, uno de nuestros asesores te orientará y gestionará tu solicitud para su revisión, de acuerdo con la información y documentación presentada.
Aspectos importantes
- La compra de vivienda no podrá efectuarse hasta que se cumplan todos los trámites y requisitos en la aprobación y la legalización.
-
El proceso de escrituración de tu vivienda se genera a nombre del Banco de Bogotá, y puedes generar la opción de compra (transferencia del inmueble) al finalizar tu contrato de leasing.
-
Para llevar a cabo este proceso de escrituración es necesario que el saldo del crédito/leasing se encuentre totalmente cancelado, aquí encontraras el paso a paso del proceso de cancelación.
-
La tasa de interés aplicable al Leasing Habitacional Familiar será la que se encuentre vigente al momento del desembolso.
¿Cómo realizo los pagos de mi crédito?
Puedes pagar tu obligación desde la Banca Móvil, debitando el valor directamente de tu cuenta. También puedes hacerlo a través de Aval Pay o en cualquiera de nuestras oficinas y corresponsales bancarios con tu referencia de pago.
¿Cómo solicito o cancelo mi Leasing Habitacional Familiar?
Solicitud digital o presencial
Aprobación ágil desde el hogar
Envía todos los documentos
Verifica el desembolso
Si necesitas más información del proceso, ingresa a proceso de solicitud
Inicia la transferencia de tu propiedad
Prepara los documentos
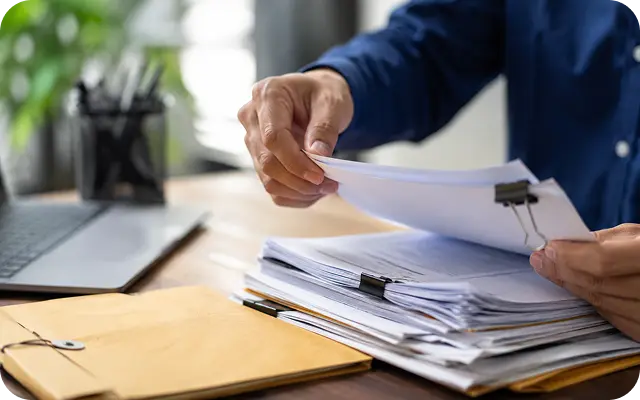
Pago elaboración de la minuta
Si necesitas más información del proceso, ingresa a proceso de cancelación
Leasing habitacional no familiar
¿Cómo funciona nuestro producto?
Características
- Porcentaje de financiación: Financiación hasta el 90% del valor del inmueble, sujeto a tu perfil y a las políticas de crédito aplicables.
- Plazo: Desde 5 y hasta 20 años.
- Sistema de pago: Se establece un canon fijo en pesos.
- Tasa de interés: Fija en pesos durante la vigencia del leasing habitacional.
- Tipo de vivienda: Aplica para vivienda nueva o usada.
- Modo de inversión: El inmueble puede ser usado para vivienda individual, subarrendar o a modo de inversión.
- Trámites y garantía: La compra del activo se efectúa una vez cumplidos todos los trámites y requisitos en la aprobación, y el inmueble se escritura a nombre del Banco como garantía.
- Seguros incluidos: Tendrás seguro de vida para amparar el saldo de la deuda y seguro de incendio y terremoto para proteger el inmueble en caso de siniestro. Para garantizar la protección de tu patrimonio y cumplir con la regulación de la Superintendencia Financiera de Colombia, el Banco de Bogotá actualiza anualmente el valor asegurado de los Inmuebles financieros con crédito hipotecario o leasing habitacional.
Beneficios
- Plan de pagos flexible: Diseñamos un plan mensual ajustado a tu presupuesto.
- Abonos a capital: Realiza pagos o abonos extraordinarios en cualquier momento.
- Anticipos al proveedor: En el Banco de Bogotá puede realizar pagos anticipados al proveedor cuando se pacta un pago dividido bajo un único contrato.
- Consolidación de ingresos: Realiza tu solicitud junto a familiares o amigos para aumentar tu capacidad de endeudamiento.
- Tarifas especiales: Obtén tarifas especiales en estudio de títulos y avalúos en proyectos financiados y algunos no financiados.
- Vigencia de aprobación: Válida por 18 meses para vivienda nueva y 6 meses para vivienda usada.
- Cede tu contrato: Puedes ceder tu contrato en cualquier momento sin costos de escrituración.
Requisitos
- Ingresos mínimos: Ingreso mínimo de 1.5 S.M.M.L.V. personal o familiar.
- Edad: Entre 18 y 70 años.
- Perfiles de clientes: Asalariados, pensionados, rentistas de capital e independientes formales o no formales con experiencia crediticia.
- Requisitos de admisión: Todos los solicitantes deben cumplir requisitos y firmar pagaré.
- Avalúo: Requerido para vivienda nueva y usada; el banco gestiona con firmas valuadoras aliadas.
- Estudio de títulos: Obligatorio para vivienda nueva y usada; el banco también gestiona este trámite.
- Aprobación: Sujeta a perfil y estudio de los solicitantes.
Seguros Obligatorios: Mientras tu crédito esté activo, debes contar con estos seguros. Consulta la información de cada uno:
- Seguro de Vida Deudor
- Seguro Todo Riesgo Incendio y Terremoto
- O si prefieres contratar estos seguros con otra aseguradora, puedes endosarlos. Conoce aquí los requisitos.
Documentos
Documentos transversales:
- Solicitud de servicios financieros.
- Fotocopia del documento de identidad.
Para asalariados y pensionados
- Certificado laboral (máximo 90 días) con cargo, sueldo, antigüedad y tipo de contrato.
- Comprobantes de nómina o pensión de los últimos 2 meses.
- Declaración de renta del último año (si aplica).
- Certificado de ingresos y retenciones del último año (si presentas declaración, no es necesario este documento).
- Documentos que respalden ingresos adicionales (arrendamientos, honorarios, comisiones, contratos).
Para independientes
- Declaración de renta del último año (si aplica).
- Extractos bancarios de los últimos 3 meses.
- Otros documentos que soporten tus ingresos.
Documentos para la legalización del leasing
Certificados e impuestos
Si necesitas una certificación, un extracto o un plan de pagos de tu leasing, puedes solicitarlo a través de los siguientes canales:
-
Certificaciones y extractos: Banca Móvil, Banca Virtual, Servilínea o cualquiera de nuestras oficinas.
-
Plan de pagos: Servilínea o cualquiera de nuestras oficinas.
Solo debes indicar el documento que necesitas y atenderemos tu solicitud de manera oportuna.
Ten en cuenta
- El Banco de Bogotá paga el impuesto predial según el calendario tributario y el valor se incluirá en tu siguiente canon de leasing.
-
Puedes pagarlo después, sin generar intereses adicionales.
- Si recibes la factura, envíala sin pagar a leasingbdb@bancodebogota.com.co.
-
Si el banco no obtiene la liquidación o no recibe la factura, deberás realizar el pago y enviar el comprobante al mismo correo.
Conoce más en el siguiente enlace: Impuesto predial
Ajustes del crédito
Si deseas modificar las condiciones de tu Leasing Habitacional, como el plazo o la modalidad, acércate a cualquiera de nuestras oficinas para radicar tu solicitud.
Si requieres otro tipo de modificación, también puedes comunicarte con nuestra Servilínea. En cualquiera de estos canales, uno de nuestros asesores te orientará y gestionará tu solicitud para su revisión, de acuerdo con la información y documentación presentada.
Aspectos importantes
- La compra de vivienda no podrá efectuarse hasta que se cumplan todos los trámites y requisitos en la aprobación y la legalización.
-
El proceso de escrituración de tu vivienda se genera a nombre del Banco de Bogotá, y puedes generar la opción de compra (transferencia del inmueble) al finalizar tu contrato de leasing.
-
Para llevar a cabo este proceso de escrituración es necesario que el saldo del crédito/leasing se encuentre totalmente cancelado, aquí encontraras el paso a paso del proceso de cancelación.
-
La tasa de interés aplicable al Leasing Habitacional Familiar será la que se encuentre vigente al momento del desembolso.
¿Cómo realizo los pagos de mi crédito?
Puedes pagar tu obligación desde la Banca Móvil, debitando el valor directamente de tu cuenta. También puedes hacerlo a través de Aval Pay o en cualquiera de nuestras oficinas y corresponsales bancarios con tu referencia de pago.
¿Cómo solicito o cancelo mi Leasing Habitacional No Familiar?
Puedes iniciar tu solicitud
Recibe la aprobación
Envía todos los documentos
Verifica el desembolso
Si necesitas más información del proceso, ingresa a proceso de solicitud
Inicia la transferencia de tu propiedad
Prepara los documentos
Pago elaboración de la minuta
Si necesitas más información del proceso, ingresa a proceso de cancelación
Canales de atención
Realiza tus solicitudes por nuestros canales de autogestión, la Servilínea o en cualquiera de nuestras oficinas. Si tu crédito está en proceso de legalización, acércate a nuestros Centros y Esquinas Especializadas de Vivienda.
Para solicitudes de Leasing Habitacional, como poderes, certificaciones, transferencia de propiedad, impuesto predial, cancelación del contrato y paz y salvo, escribe a leasingbdb@bancodebogota.com.co.
¿Cómo podemos ayudarte?
Una o dos personas con vínculo familiar que estén interesadas en adquirir un inmueble de vivienda en el país, que sean asalariadas, independientes formales o pensionadas, que tengan entre 18 y 70 años y que presenten ingresos superiores a 1.5 SMMLV.
La información presentada en el simulador es un cálculo aproximado (cumple con las condiciones de la Ley 546 de 1999) basado en la información suministrada y no constituye compromiso de otorgamiento de crédito. Para este otorgamiento debe realizarse el estudio de la solicitud de crédito, acorde con las políticas del Banco. Algunas condiciones de crédito podrán variar sin previo aviso.
Al momento de adquirir un crédito de vivienda o un leasing habitacional, debes incurrir en algunos pagos como el avalúo, estudio de títulos, gastos de notaría y registro. Recuerda, al tomar el crédito de vivienda o el leasing habitacional, debes contar con un seguro de vida y uno sobre el inmueble (todo riesgo daño material), los cuales puedes adquirir en el Banco de Bogotá o presentar las pólizas de otra entidad que cumplan con las condiciones requeridas por el Banco.
Es una alternativa financiera donde, a través de un contrato de arrendamiento financiero, el cliente arrienda una vivienda nueva o usada, a cambio de un canon periódico mensual y por un plazo previamente acordado. Al vencimiento del contrato el cliente puede ejercer la compra del inmueble, quedando este a su nombre.
El leasing familiar está diseñado para adquirir vivienda para uso exclusivamente habitacional, mientras que el leasing habitacional no familiar se utiliza para segunda vivienda o inversión. Ambos funcionan bajo contrato de arrendamiento financiero con opción de compra al finalizar.
El Banco de Bogotá financia hasta el 90% del valor del inmueble en leasing habitacional, dependiendo del perfil del cliente y las condiciones del producto.
Al terminar el contrato, el cliente puede ejercer la opción de compra pagando el valor residual acordado, y el inmueble pasa a su nombre mediante escritura.
Sí, el contrato de leasing habitacional puede ser cedido a otra persona, sin costos de escrituración, siempre que cumpla con las políticas del Banco.
Otros tipos de créditos
Crédito de vivienda

Crédito de remodelación

Compra de cartera vivienda

Vivienda sostenible
